¿Qué seguro necesita una comunidad de vecinos? Cuando vivimos en una comunidad de propietarios compartimos mucho más que un portal, unas escaleras o un ascensor.
También compartimos determinados riesgos.
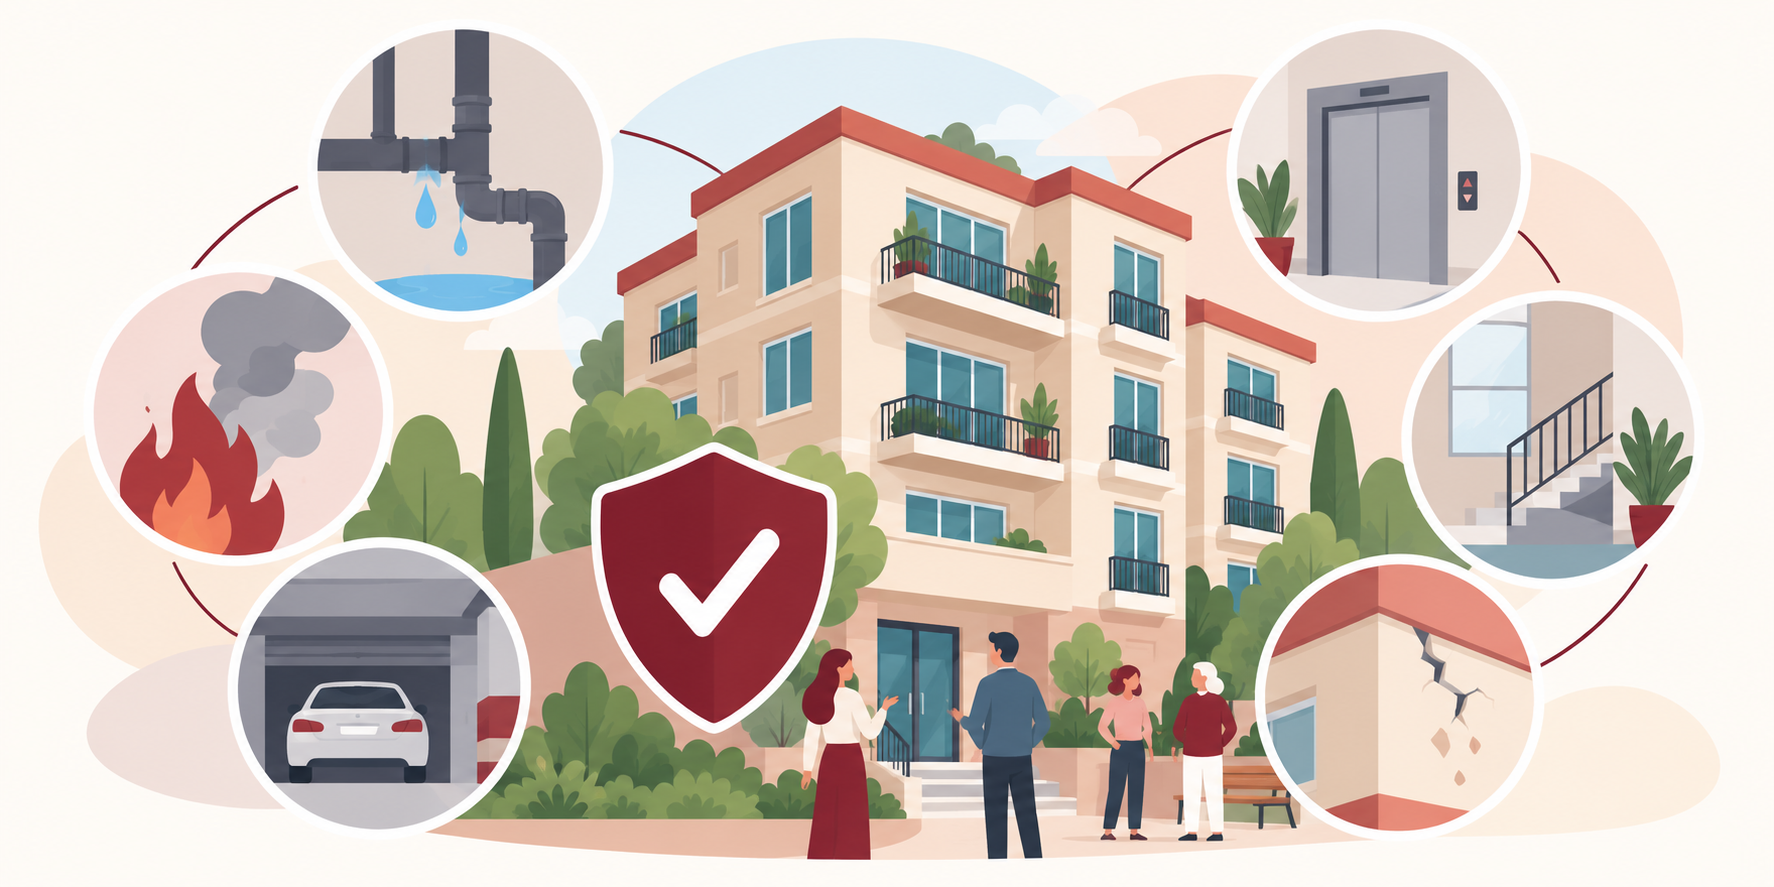
Una fuga de agua en una bajante, un incendio en el garaje, un desprendimiento de fachada o una avería en una instalación común pueden provocar daños importantes y afectar tanto a las zonas comunes como a las viviendas.
Por eso es importante que la comunidad cuente con un seguro adecuado.
Pero, como vecino, es normal hacerse preguntas:
¿Qué debería cubrir el seguro de mi comunidad?
¿Me protege también dentro de mi vivienda?
¿Qué ocurre si una tubería comunitaria provoca daños en mi casa?
¿Y si el seguro de la comunidad no cubre el problema?
En esta guía de CMS Comunidades te explicamos los aspectos principales que conviene conocer.
¿Es obligatorio tener seguro en una comunidad de vecinos?
No existe una obligación general idéntica para todas las comunidades de propietarios de España, aunque determinadas comunidades autónomas pueden establecer requisitos específicos.
Independientemente de que exista o no obligación legal, contar con un seguro resulta muy recomendable.
Un siniestro importante puede generar gastos que, de otra manera, tendrían que asumir los propietarios mediante las cuotas de la comunidad o una derrama extraordinaria.
Por eso, más allá de preguntarnos si el seguro es obligatorio, conviene plantearse:
¿estaría nuestra comunidad preparada económicamente para afrontar un siniestro grave?
¿Qué debe proteger el seguro de una comunidad?
Cada edificio es diferente.
No necesita exactamente la misma protección una comunidad pequeña sin ascensor que una urbanización con piscina, garaje, jardines y varias instalaciones comunitarias.
Sin embargo, existen una serie de riesgos que prácticamente todas las comunidades deberían revisar.
Daños en el edificio
El seguro de la comunidad protege principalmente los elementos comunes del inmueble.
Por ejemplo:
- Fachadas.
- Cubiertas y tejados.
- Portales.
- Escaleras.
- Instalaciones comunes.
- Cuartos comunitarios.
- Garajes.
- Conducciones generales.
Dependiendo de la póliza, pueden quedar cubiertos determinados daños provocados por incendios, agua, fenómenos atmosféricos, daños eléctricos u otros accidentes.
Lo importante es comprobar qué cubre realmente la póliza, porque no todos los seguros ofrecen las mismas garantías.
Daños por agua: uno de los siniestros más habituales
Las fugas de agua son uno de los problemas que más dudas generan entre vecinos.
Imaginemos que se rompe una bajante comunitaria y el agua provoca humedades en una vivienda.
En este caso pueden existir varios elementos afectados:
- La propia conducción.
- La pared o techo de la vivienda.
- Pintura.
- Muebles u otros bienes.
- Viviendas situadas en plantas inferiores.
Aquí resulta fundamental determinar de dónde procede la avería y quién es responsable.
Si el origen se encuentra en un elemento comunitario, puede intervenir el seguro de la comunidad.
Pero la cobertura concreta dependerá siempre de las condiciones de la póliza.
Por eso es tan importante contar con una buena gestión del siniestro y determinar correctamente su origen.
¿El seguro de la comunidad cubre mi vivienda?
Esta es una de las dudas más habituales.
El seguro de la comunidad y el seguro de hogar no sustituyen necesariamente el uno al otro.
El seguro comunitario protege principalmente los riesgos relacionados con el edificio y los elementos comunes.
Tu seguro de hogar puede proteger, entre otras cosas, determinados elementos privativos y tus pertenencias.
Por ejemplo, si una tubería comunitaria provoca una fuga, el seguro de la comunidad puede intervenir por el origen comunitario del siniestro.
Pero si el agua daña un ordenador, unos muebles o determinados bienes personales, puede ser necesario que intervenga también tu seguro de hogar.
Por eso resulta recomendable que ambas pólizas estén correctamente coordinadas.
Responsabilidad civil de la comunidad. ¿Qué seguro necesita una comunidad de vecinos?
También puede ocurrir que un elemento de la comunidad provoque daños a otra persona.
Por ejemplo:
- Una teja cae sobre un vehículo.
- Un problema en una zona común provoca una caída.
- Una instalación comunitaria causa daños en una vivienda.
- Un elemento de la fachada provoca daños a terceros.
En estas situaciones puede entrar en juego la responsabilidad civil de la comunidad.
Esta cobertura permite hacer frente a determinadas reclamaciones cuando la comunidad resulta responsable del daño.
Incendios
Un incendio en un edificio puede tener consecuencias especialmente graves.
Puede comenzar en:
- Un cuadro eléctrico.
- Un cuarto comunitario.
- El garaje.
- Una instalación común.
- Una zona de almacenamiento.
Por eso el incendio es una de las coberturas fundamentales que conviene revisar en cualquier seguro de comunidad.
Y no solamente importa que aparezca la palabra “incendio” en la póliza.
También hay que comprobar los capitales asegurados y los límites de indemnización.
Ascensores, garajes, piscinas… cada comunidad tiene riesgos diferentes
Cuantas más instalaciones tenga un edificio, más importante resulta revisar el seguro.
Una comunidad puede disponer de:
Ascensor
Puede requerir coberturas relacionadas con instalaciones eléctricas, averías o responsabilidades.
Garaje comunitario
Introduce riesgos relacionados con incendios, puertas automáticas, instalaciones y daños a terceros.
Piscina
Aumenta la importancia de la responsabilidad civil y de los riesgos asociados al uso de zonas comunes.
Jardines y zonas deportivas
También pueden producirse accidentes o daños que afecten a los propietarios o a terceros.
Placas solares
Cada vez más edificios incorporan instalaciones fotovoltaicas que deberían estar correctamente declaradas en la póliza.
Puntos de recarga para vehículos eléctricos
Si se instalan nuevos elementos en el edificio, es recomendable revisar si el seguro continúa siendo adecuado.
¿Y si el edificio es antiguo?
La antigüedad también importa.
En edificios antiguos puede existir una mayor probabilidad de problemas relacionados con:
- Tuberías.
- Instalaciones eléctricas.
- Cubiertas.
- Fachadas.
- Humedades.
Además, algunas pólizas pueden establecer condiciones específicas relacionadas con el estado o antigüedad de las instalaciones.
Por eso resulta especialmente importante que la comunidad mantenga correctamente el edificio y revise periódicamente su seguro.
Entonces, ¿qué seguro necesita mi comunidad?
No existe una única respuesta.
Dependerá de cuestiones como:
- Tamaño del edificio.
- Antigüedad.
- Número de viviendas.
- Garajes.
- Ascensores.
- Piscinas.
- Zonas exteriores.
- Instalaciones especiales.
- Historial de siniestros.
Pero, como vecino, sí puedes comprobar una serie de aspectos básicos.
8 preguntas que puedes hacer sobre el seguro de tu comunidad
- ¿Qué daños por agua cubre?
- ¿Qué ocurre si una tubería comunitaria daña mi vivienda?
- ¿Qué cantidad está asegurada para reconstruir el edificio?
- ¿Qué responsabilidad civil tiene contratada la comunidad?
- ¿Hay franquicias que deban asumir los propietarios?
- ¿Están incluidos el garaje, la piscina, el ascensor y otras instalaciones?
- ¿Existen exclusiones importantes?
- ¿Quién se ocupa del seguimiento cuando ocurre un siniestro?
Esta última pregunta es especialmente importante.
Porque tener un buen seguro no consiste únicamente en contar con muchas coberturas.
También importa qué ocurre después de dar un parte.
Cuando ocurre un siniestro, la gestión importa
Cuando aparece una humedad o una avería, el vecino quiere fundamentalmente tres cosas:
Saber qué está ocurriendo.
Saber quién se va a hacer cargo.
Y saber cuándo se va a solucionar.
Sin embargo, en algunos siniestros pueden intervenir aseguradoras, peritos, reparadores, administradores, propietarios y diferentes profesionales.
Y eso puede convertir una incidencia aparentemente sencilla en un proceso largo.
En CMS Comunidades creemos que una buena gestión del siniestro debe incluir algo fundamental:
mantener informado al vecino.
Nuestro trabajo no termina cuando se comunica el siniestro a la compañía.
Realizamos seguimiento del expediente, coordinamos las gestiones necesarias y acompañamos a los vecinos afectados durante el proceso.
Las propias reseñas que recibimos en Google reflejan precisamente algunos de los aspectos que más valoran los vecinos: seguimiento, información, atención y resolución.
Seguro de comunidad y seguro de hogar: mejor juntos
Como propietario, también es importante entender que ambos seguros cumplen funciones diferentes.
El seguro comunitario protege principalmente el edificio y las responsabilidades de la comunidad.
Tu seguro de hogar protege tus propios riesgos como propietario o inquilino.
Cuando ambos están correctamente contratados, la protección es mucho más completa.
Por eso, si tienes dudas sobre qué cubre uno y qué cubre otro, es preferible revisarlo antes de que aparezca un siniestro.
Un buen seguro se nota cuando ocurre un problema
Probablemente pases años sin pensar demasiado en el seguro de tu comunidad.
Hasta que ocurre algo.
Una fuga.
Una humedad.
Un incendio.
Una avería.
Un daño en tu vivienda provocado por un elemento común.
Es entonces cuando realmente descubrimos si la comunidad estaba correctamente protegida.
Por eso merece la pena revisar periódicamente la póliza y asegurarse de que las coberturas se adaptan al edificio.
Porque el objetivo de un buen seguro de comunidad no es simplemente cumplir con un trámite.
Es conseguir que, cuando aparezca un problema, los vecinos tengan una respuesta.
¿Tienes dudas sobre el seguro de tu comunidad?
En CMS Comunidades somos especialistas en seguros para comunidades de propietarios y en la gestión de sus siniestros.
Si quieres saber qué cubre el seguro de tu comunidad o necesitas ayuda con un siniestro, podemos ayudarte